银行流水和票据整理的基本思路
在南京代理记账服务中,银行流水和票据是财务核算的基础资料。整理不规范容易导致账务错误、报税延迟甚至税务风险。通常,企业每月需要将银行对账单、回单以及所有收支票据按时间顺序分类,并与账簿记录核对。以下方法可以帮助企业系统性地完成这项工作。
银行流水的整理步骤
银行流水主要包括银行对账单(月结单)和银行回单(如转账凭证、费用单据)。整理时建议遵循以下流程:
- 收集与汇总:每月末从网银或柜台获取所有银行账户的对账单,并打印或导出电子版。同时收集当月所有银行回单,确保无遗漏。
- 分类与排序:按银行账户、日期顺序将回单排列,与对账单逐笔勾对。对于多账户企业,建议分账户整理。
- 核对与标注:检查对账单余额与银行日记账余额是否一致。如有未达账项,编制银行余额调节表。对每笔回单标记对应的会计科目。
- 装订与归档:将对账单和回单按账户、月份装订成册,封面注明企业名称、账号、月份。电子版按“年份-月份-银行名称”命名保存。
票据的整理方法
票据包括发票、收据、合同、工资表、费用报销单等。常见整理要点如下:
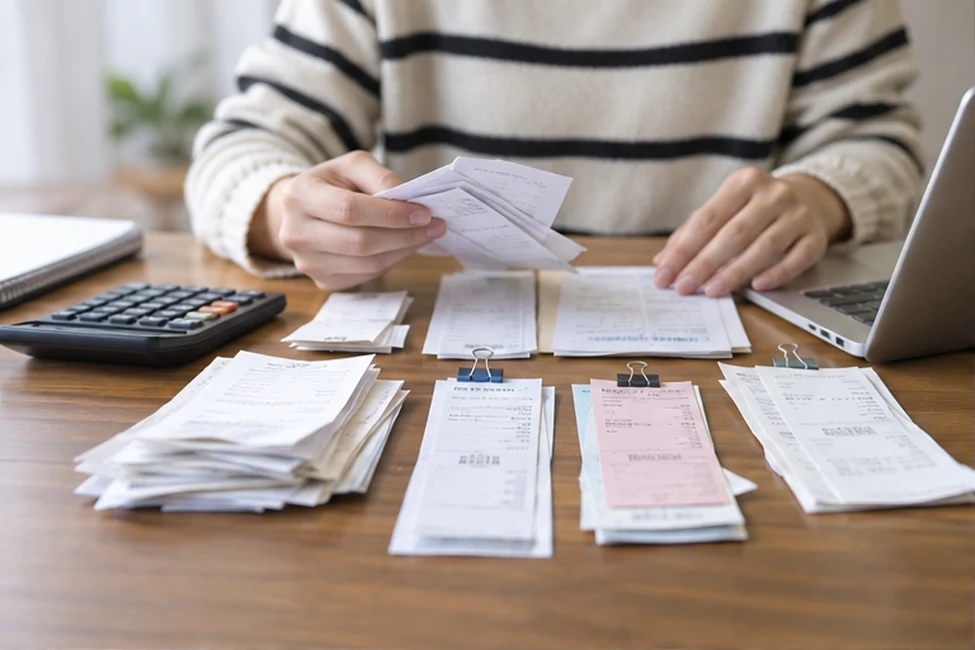
- 分类原则:按费用类型(如办公费、差旅费、业务招待费)或收支类别分类。建议使用夹子或分页袋临时存放,避免混杂。
- 粘贴要求:票据应平整粘贴在A4纸或原始凭证粘贴单上,不得重叠,便于扫描和装订。增值税专用发票的抵扣联需单独保管,用于认证。
- 编号与索引:每张票据或每组票据可编号,并在记账凭证上注明编号,方便查找。
- 电子备份:建议对重要票据拍照或扫描备份,以应对丢失风险。
常见问题与注意事项
- 发票缺失或不合规:如发现缺少发票,应及时补开或取得合规替代凭证。不合规票据(如无发票抬头、金额涂改)不能作为税前扣除依据。
- 银行流水与票据不一致:例如银行付款金额与发票金额不符,需查明原因(如折扣、手续费),并保留相关说明或协议。
- 电子票据的处理:电子发票需打印并同时保存电子文件,避免重复报销。建议建立电子票据登记台账。
整理频率与周期建议
对于业务量较大的企业,建议每周或每半月整理一次,避免月底积压。小规模企业每月集中整理一次即可。整理后及时交给代理记账机构,通常每月10日前提供上月资料较为合适。
FAQ
问:银行回单丢失了怎么办?
答:可以登录网银重新打印或向开户银行申请补打回单。部分银行提供免费补打服务。
问:定额发票需要粘贴吗?
答:需要。定额发票应粘贴在原始凭证粘贴单上,并注明用途和日期。
问:电子发票如何避免重复报销?
答:建立电子发票登记表,记录发票号码、报销人、日期等信息,报销时先查重。
总结
银行流水和票据的规范整理不仅有助于代理记账工作的顺利开展,也是企业财务管理的基础。企业应根据自身业务量建立适合的整理流程,并定期与记账人员沟通,确保资料完整无误。